Use Case AI Perbankan dalam Koridor OJK: Mana yang Siap, Mana yang Perlu Ditahan
Use case AI perbankan yang paling siap dijalankan di bawah pengawasan OJK adalah yang keluarannya diperiksa manusia sebelum berdampak ke nasabah: ekstraksi dokumen KYC, triase peringatan fraud, dan asisten kebijakan internal. Keputusan kredit otomatis dan tindakan otomatis atas rekening tidak dilarang, tetapi menuntut penjelasan model, pengawasan manusia, dan jejak audit yang jauh lebih berat. OJK sendiri memakai pendekatan berbasis prinsip: bank boleh berinovasi sesuai skala, kompleksitas, dan profil risikonya.
Apa yang Sebenarnya Diminta OJK
Artikel ini untuk direksi, kepala TI, kepala manajemen risiko, dan kepatuhan di bank yang sedang memilih use case AI berikutnya. Mulailah dari aturannya, karena aturan inilah yang menentukan arsitektur, bukan sebaliknya.
Pada 29 April 2025, OJK menerbitkan Panduan Tata Kelola Kecerdasan Artifisial Perbankan Indonesia sebagai acuan minimum bagi bank. Panduan ini berdiri di atas tiga prinsip: akuntabilitas, pengawasan manusia, dan keandalan, dan mencakup seluruh siklus hidup AI dari inisiasi, desain, pengembangan model, pengujian, implementasi, hingga evaluasi dan audit berkala. OJK juga mendorong bank membentuk komite AI yang melibatkan fungsi hukum, kepatuhan, risiko, data science, keamanan siber, dan layanan nasabah, baik berdiri sendiri maupun di dalam Komite Pengarah TI yang sudah diwajibkan POJK 11/POJK.03/2022.
Pada 15 Oktober 2026, OJK kembali menegaskan pendekatan berbasis prinsip itu. Tata kelola AI harus memadukan orang, proses, dan teknologi, dengan perhatian khusus pada kualitas dan keamanan data, kemampuan menjelaskan keputusan model, keamanan siber, dan manajemen risiko. Pada kesempatan yang sama, OJK mengingatkan bank tentang model AI generasi baru yang mampu menemukan dan mengeksploitasi celah keamanan dengan sedikit campur tangan manusia.
Tiga aturan lain ikut menentukan desain:
Lokasi data. POJK 11/POJK.03/2022 mewajibkan sistem elektronik bank ditempatkan di pusat data dan pusat pemulihan bencana di Indonesia. Penempatan atau pemrosesan di luar negeri memerlukan izin OJK terlebih dahulu.
Keputusan otomatis. UU Pelindungan Data Pribadi Nomor 27 Tahun 2022 memberi nasabah hak menolak keputusan yang semata-mata didasarkan pada pemrosesan otomatis, termasuk profiling, dan mewajibkan penilaian dampak untuk pemrosesan semacam itu.
Sanksi. PP 33/2026 sebagai aturan pelaksana UU PDP menetapkan denda administratif paling tinggi 2% dari pendapatan tahunan.
Adopsinya Sudah Jalan, Hasilnya Beragam
Survei Perbanas dan IBM yang dikutip Kontan mencatat adopsi AI di perbankan naik dari sekitar 30% pada 2024 menjadi 42% pada 2025, lalu 57,9% pada kuartal pertama 2026. Beberapa angka yang sudah dipublikasikan:
BNI memangkas waktu peninjauan dokumen KYC dari lima hari menjadi hitungan jam dalam sebuah pilot. BNI juga menerapkan aturan sederhana yang patut ditiru: biaya AI tidak boleh melebihi biaya tenaga kerja yang digantikannya.
BCA mencatat efisiensi proses minimal 30%, dan 70% sampai 80% di fungsi tertentu, berdasarkan evaluasi internalnya. BCA juga menyatakan semakin selektif memilih use case karena biaya TI naik seiring melemahnya rupiah.
Bank Jago memakai AI untuk memberi saran, sementara keputusan tetap di tangan manusia.
Tekanan dari sisi penipuan juga nyata. Hingga akhir September 2026, Indonesia Anti-Scam Centre menerima 702.342 laporan, memblokir dana Rp811,1 miliar, dan mengembalikan Rp207,16 miliar kepada korban. Kerugian masyarakat yang terakhir dipublikasikan mencapai Rp9,1 triliun hingga pertengahan Januari 2026.
Peta Use Case Berdasarkan Risiko
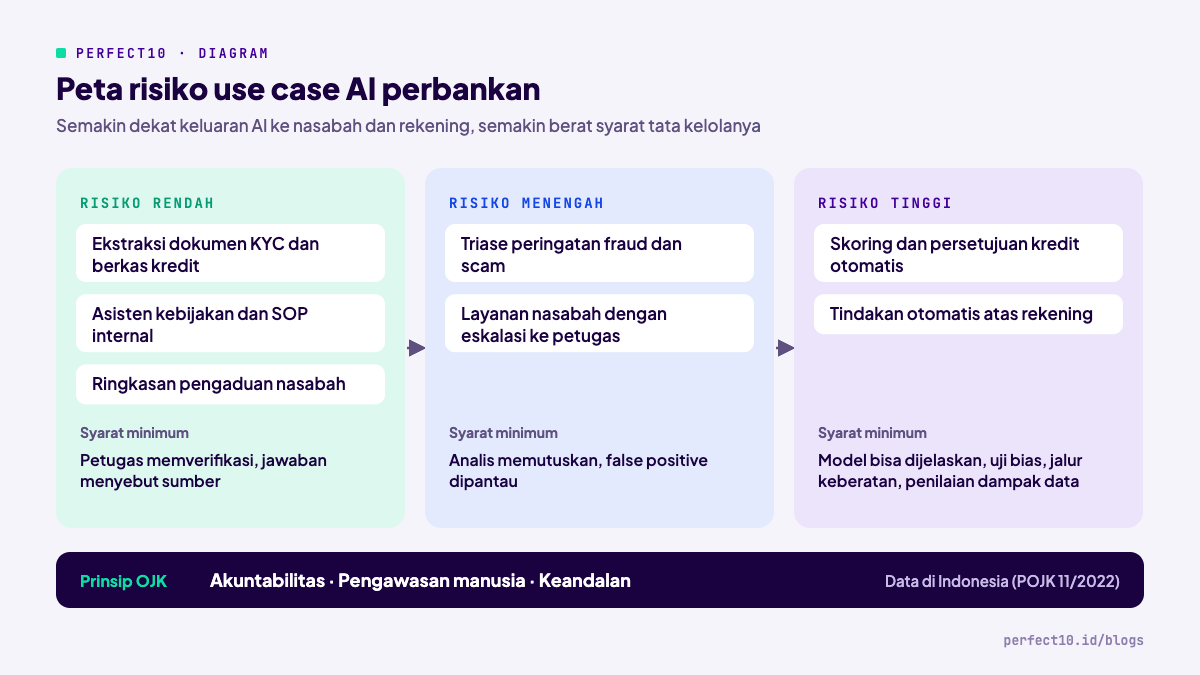
Cara paling praktis memilah use case di bank adalah bertanya: apakah keluaran AI menyentuh nasabah atau rekening sebelum ada manusia yang memeriksanya?
Use case | Tingkat risiko | Syarat minimum |
|---|---|---|
Ekstraksi dan verifikasi dokumen KYC atau berkas kredit | Rendah sampai menengah | Petugas memverifikasi hasil, akurasi diukur per dokumen |
Asisten pencarian kebijakan, SOP, dan regulasi internal | Rendah | Jawaban selalu menyebut dokumen sumbernya, hak akses mengikuti jabatan |
Ringkasan dan klasifikasi pengaduan nasabah | Rendah sampai menengah | Data pribadi disamarkan, keputusan penyelesaian tetap di petugas |
Triase peringatan fraud dan scam | Menengah | Analis memutuskan tindakan, tingkat false positive dipantau |
Layanan nasabah dengan eskalasi ke petugas | Menengah | Titik serah ke manusia jelas, tidak ada transaksi tanpa autentikasi |
Skoring dan persetujuan kredit otomatis | Tinggi | Model bisa dijelaskan, uji bias, jalur keberatan nasabah, penilaian dampak data |
Tindakan otomatis atas rekening (blokir, transfer) | Tinggi | Batas kewenangan tertulis, persetujuan manusia untuk nilai di atas ambang |
Mulailah dari baris teratas. Use case berisiko rendah menghasilkan data akurasi dan jejak audit yang nantinya dibutuhkan untuk meyakinkan komite risiko dan auditor ketika bank naik ke use case berisiko tinggi.
Use case mana yang siap di bank Anda?
AI Readiness Scorecard berisi 6 pertanyaan, selesai sekitar 2 menit, dan memberi skor kesiapan, analisis per dimensi, serta langkah berikutnya. Tanpa daftar.
Cek Kesiapan AIKelebihan dan Kekurangan yang Jarang Dibahas
Perbankan punya modal yang jarang dimiliki sektor lain untuk AI: volume transaksi besar, data yang relatif terstruktur, dan proses yang sudah terdokumentasi. Itu sebabnya hasil seperti di BNI dan BCA bisa diukur. Tetapi ada beberapa risiko yang sering tidak muncul di presentasi vendor:
Konfabulasi. Panduan OJK sendiri mendefinisikan risiko model menghasilkan konten yang tampak benar padahal keliru. Untuk asisten kebijakan, ini berarti setiap jawaban harus bisa ditelusuri ke dokumen sumber.
Ketergantungan pada pihak ketiga. OJK dan Financial Stability Board sama-sama menyoroti risiko konsentrasi ketika banyak bank bergantung pada sedikit penyedia model atau cloud.
Pemahaman yang dangkal atas model yang dipakai. Survei Bank of England dan FCA terhadap 118 lembaga keuangan di Inggris menemukan 46% hanya memahami sebagian teknologi AI yang mereka gunakan.
Biaya yang bergerak. Biaya infrastruktur dan lisensi dalam dolar ikut naik ketika rupiah melemah. Aturan BNI, bahwa biaya AI tidak boleh melebihi biaya manusia yang digantikan, adalah rem yang sehat.
Ketergantungan berlebih staf. Petugas yang terbiasa menyetujui saran AI tanpa memeriksa membuat pengawasan manusia hanya formalitas. Ukur tingkat koreksi petugas, bukan hanya tingkat persetujuannya.
Lima Pertanyaan Sebelum Pilot AI di Bank
Di mana data diproses? Kalau model atau API berada di luar negeri, siapkan proses perizinan OJK atau pilih deployment di dalam negeri.
Siapa yang menyetujui keluaran AI? Tulis nama jabatan, bukan nama divisi.
Bisakah keputusannya dijelaskan ke nasabah dan auditor? Ini menentukan apakah use case bisa naik dari pilot ke produksi.
Apa jejak auditnya? Catat apa yang dibaca AI, apa yang disimpulkan, dan siapa yang menyetujui.
Berapa biaya per transaksi dibandingkan biaya manusia? Hitung sejak minggu pertama, termasuk waktu petugas yang memeriksa hasil AI.
Pertanyaan yang Sering Diajukan
Apakah bank boleh memakai AI generatif menurut OJK?
Boleh. OJK memakai pendekatan berbasis prinsip dan memberi ruang bagi bank untuk berinovasi sesuai skala, kompleksitas, dan profil risikonya, dengan Panduan Tata Kelola Kecerdasan Artifisial Perbankan Indonesia sebagai acuan minimum.
Apa isi Panduan Tata Kelola Kecerdasan Artifisial Perbankan OJK?
Panduan yang terbit 29 April 2025 ini menetapkan tiga prinsip, yaitu akuntabilitas, pengawasan manusia, dan keandalan. Panduan ini mencakup seluruh siklus hidup AI, membahas risiko seperti bias, model kotak hitam, dan konfabulasi, serta mendorong pembentukan komite AI.
Apakah bank wajib membentuk komite AI?
OJK mendorong pembentukannya, dengan anggota dari fungsi hukum, kepatuhan, risiko, data science, keamanan siber, dan layanan nasabah. Komite ini bisa berdiri sendiri atau menjadi bagian dari Komite Pengarah TI yang sudah wajib, tergantung kompleksitas pemakaian AI di bank tersebut.
Bolehkah bank memakai model AI yang berjalan di cloud luar negeri?
POJK 11/POJK.03/2022 mewajibkan sistem elektronik bank berada di pusat data di Indonesia, dan penempatan atau pemrosesan di luar negeri memerlukan izin OJK lebih dulu. UU PDP juga mengatur transfer data pribadi ke luar negeri, sehingga banyak bank memilih model yang dijalankan di dalam negeri atau on-premise.
Use case AI apa yang paling aman untuk memulai di bank?
Use case yang keluarannya diperiksa petugas sebelum menyentuh nasabah, seperti ekstraksi dokumen KYC, asisten pencarian kebijakan internal, dan ringkasan pengaduan. Ketiganya memberi data akurasi dan jejak audit yang dibutuhkan sebelum bank naik ke use case berisiko tinggi.
Sebelum mengajukan pilot ke komite, Anda bisa memperkirakan nilai otomatisasi untuk unit yang dituju dengan AI ROI Calculator, lalu membandingkannya dengan biaya per transaksi saat ini.
Hitung nilai otomatisasi sebelum ke komite
AI ROI Calculator memperkirakan penghematan tahunan, persentase ROI, dan masa balik modal dari ukuran tim, rentang gaji, dan use case. Hasilnya langsung keluar, tanpa daftar.
Coba AI ROI CalculatorKalau Anda ingin memetakan use case bank Anda terhadap pedoman OJK, tim PERFECT10 menyediakan sesi discovery 60 menit tanpa biaya, termasuk opsi deployment di dalam negeri atau on-premise. Kami juga akan menyebut use case mana yang sebaiknya ditahan dulu. Jadwalkan sesi discovery.
Baca juga:
Sumber
OJK, Tata Kelola Kecerdasan Artifisial Perbankan Indonesia, April 2025
ANTARA, OJK: Bank perlu bentuk komite AI untuk awasi tata kelola, April 2025
Bisnis.com, OJK beri ruang perbankan berinovasi pada AI sesuai skala dan risiko, Oktober 2026
Bisnis.com, OJK minta perbankan waspadai model AI yang mampu meretas, Oktober 2026
Bisnis.com, BCA dan BNI selektif menjaring solusi AI enterprise, Juni 2026
Kontan, IASC terima 702.342 laporan kasus penipuan hingga September 2026, Oktober 2026
Kontan, Kerugian masyarakat akibat scam Rp9,1 triliun, Januari 2026
Bisnis.com, Pelanggar UU PDP bisa didenda 2% dari pendapatan, September 2026
Financial Stability Board, implikasi AI bagi stabilitas keuangan, November 2024
Bank of England dan FCA, Artificial intelligence in UK financial services, November 2024
POJK 11/POJK.03/2022 tentang Penyelenggaraan Teknologi Informasi oleh Bank Umum, dan UU Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi